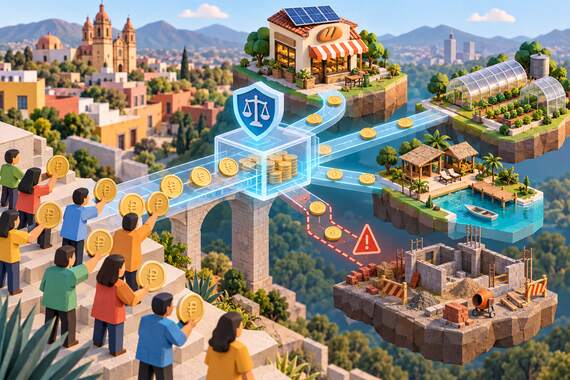
El financiamiento colectivo permite que muchas personas aporten cantidades a proyectos o solicitantes a través de una plataforma. En México, ciertas operaciones de crowdfunding financiero están reguladas por la Ley para Regular las Instituciones de Tecnología Financiera. Esta estructura ha ampliado el acceso a inversiones y crédito, pero no convierte los proyectos en productos garantizados. Quien participa puede enfrentar retrasos, incumplimientos, pérdida parcial o total del capital y dificultades para recuperar el dinero antes del plazo previsto.
El primer paso es identificar la modalidad. En el financiamiento colectivo de deuda, el inversionista presta dinero y espera pagos de capital e intereses. En el de capital, adquiere una participación y depende del crecimiento o distribución futura de la empresa. En copropiedad o regalías, el retorno se vincula con ingresos o activos determinados. Cada modelo tiene riesgos distintos. Una tasa prometida en deuda no puede compararse directamente con la expectativa de revalorización de una participación empresarial.
Antes de abrir una cuenta, debe confirmarse que la institución esté autorizada por la Comisión Nacional Bancaria y de Valores. La CNBV publica información y listados de entidades supervisadas. Es indispensable buscar el nombre jurídico completo y revisar si la autorización corresponde realmente al servicio ofrecido. Una empresa que se describe como fintech no necesariamente es una Institución de Financiamiento Colectivo. La tecnología es una forma de operación; la autorización es una condición legal específica.
La Ley Fintech establece obligaciones para las instituciones, pero no elimina el riesgo comercial de cada proyecto. La autoridad no selecciona inversiones ganadoras ni asegura el rendimiento. Además, los recursos comprometidos en estas operaciones no están garantizados por el Gobierno Federal o por el Banco de México. La guía de CONDUSEF sobre fintech recuerda esta diferencia, que debe aparecer en la evaluación del usuario.
La diversificación es una defensa básica. Invertir todo el capital en un solo solicitante, sector, ciudad o plazo aumenta la dependencia de un evento. Una cartera con varios proyectos puede reducir el impacto de un incumplimiento, aunque no elimina las pérdidas. La diversificación debe ser real: diez créditos ligados al mismo tipo de negocio o a la misma región pueden reaccionar de forma parecida ante una crisis. También hay que limitar el crowdfunding a una fracción del patrimonio compatible con su riesgo.
El rendimiento publicado merece un análisis detallado. Hay que preguntar si es anual, estimado, bruto o neto; cuándo comienza a devengarse; qué comisiones cobra la plataforma; y cómo afectan los atrasos. Un rendimiento elevado suele reflejar mayor riesgo. Las proyecciones de un proyecto de capital no son obligaciones de pago. Conviene revisar estados financieros, destino de los recursos, experiencia de los responsables, garantías, concentración de clientes y escenarios adversos, no sólo el video promocional.
La liquidez puede ser limitada. Muchas participaciones no tienen un mercado secundario activo y los préstamos pueden durar meses o años. Aunque la plataforma permita publicar una posición para venderla, no existe certeza de encontrar comprador. Por eso, no debe invertirse el fondo de emergencia ni el dinero de impuestos, renta o colegiatura. El plazo contractual debe coincidir con la fecha en que el inversionista puede prescindir del capital.
También se deben comprender la cobranza y los conflictos de interés. La plataforma explica qué ocurre si el solicitante se atrasa, quién realiza las gestiones, qué costos pueden descontarse y cómo se informa a los inversionistas. Es importante saber si la institución o partes relacionadas participan en proyectos, cómo se asignan las oportunidades y qué datos se actualizan después de fondear. Los contratos, estados de cuenta y comunicaciones deben descargarse y conservarse.
Una estrategia prudente consiste en comenzar con una cantidad pequeña, observar un ciclo completo y evaluar la calidad de la información. Luego pueden compararse resultados reales con la tasa anunciada, incluidos atrasos, impuestos y comisiones. Nunca debe transferirse dinero fuera de la cuenta indicada por la plataforma ni aceptar una inversión privada presentada como oportunidad exclusiva del asesor. Si el proyecto no puede explicarse de manera sencilla, el capital no debería comprometerse.
El crowdfunding regulado puede conectar ahorro con empresas y personas que necesitan financiamiento, pero exige una tolerancia al riesgo superior a la de un depósito protegido. Verificar la autorización, diversificar, leer contratos y asumir que el rendimiento no está asegurado permite utilizarlo con expectativas realistas. En este mercado, la pregunta central no es cuánto promete pagar un proyecto, sino cuánto puede perderse y durante cuánto tiempo el dinero permanecerá inmovilizado.