Ahorrar durante diez, veinte o treinta años plantea un problema distinto al de guardar dinero para el próximo mes: la inflación reduce lo que cada peso puede comprar. En México existe un instrumento gubernamental diseñado para vincular el capital con las Unidades de Inversión, los UDIBONOS. Estos títulos pueden ser útiles para objetivos de largo plazo, como complementar el retiro o preservar el poder adquisitivo de una parte del patrimonio, pero no son una cuenta de ahorro ni garantizan ganancias rápidas. Para utilizarlos bien es necesario entender la UDI, el plazo y el efecto de vender antes del vencimiento.
La UDI es una unidad cuyo valor en pesos se actualiza con la inflación. El Banco de México publica su valor y mantiene información histórica. Un UDIBONO tiene un valor nominal expresado en UDIS y paga una tasa de interés real; al vencimiento, el principal se convierte a pesos con el valor de la UDI correspondiente. En términos sencillos, el diseño busca que el capital siga la inflación y, además, genere un rendimiento real conforme a las condiciones del título.
Esto no significa que el precio de mercado siempre suba. Los UDIBONOS tienen plazos largos y su precio puede variar cuando cambian las tasas de interés reales. Si el inversionista conserva el instrumento hasta el vencimiento, la mecánica resulta más previsible. Si necesita venderlo antes, puede recibir más o menos de lo esperado según las condiciones del mercado. Por eso, el dinero destinado a emergencias, colegiaturas próximas o gastos de corto plazo no debería concentrarse en un bono de larga duración.
En la plataforma oficial cetesdirecto, las personas pueden consultar características y acceder a valores gubernamentales sin recurrir necesariamente a una casa de bolsa tradicional. Antes de comprar, conviene revisar los plazos disponibles, la fecha de subasta, el precio, la tasa real y la periodicidad de los intereses. El nombre del producto no sustituye la lectura de sus condiciones. También debe entenderse que los intereses y la actualización inflacionaria pueden tener tratamiento fiscal.
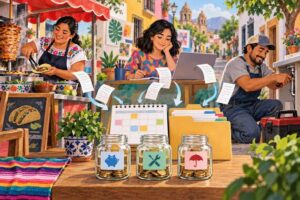
Una forma razonable de incorporarlos es mediante una cartera por objetivos. El fondo de emergencia puede mantenerse en productos líquidos; las metas a uno o dos años pueden usar instrumentos de menor duración; y una fracción del ahorro de retiro puede destinarse a UDIBONOS. Esta separación evita vender un bono largo para cubrir un gasto inesperado. También reduce el riesgo de interpretar una caída temporal de precio como una pérdida definitiva cuando el plan original era mantener hasta vencimiento.
La comparación con CETES ayuda a entender su función. Los CETES se colocan a descuento y normalmente atienden horizontes más cortos, con rendimiento nominal. Los UDIBONOS agregan la actualización por UDI y suelen asociarse con plazos mayores. Si la inflación futura resulta elevada, la protección puede ser valiosa; si disminuye, otros instrumentos nominales podrían ofrecer resultados distintos. No existe un ganador permanente: la elección depende del objetivo, el horizonte y la necesidad de liquidez.
También es posible construir una escalera de vencimientos. En lugar de invertir todo en una sola fecha, el ahorrador distribuye compras para que distintas partes de la cartera venzan en años diferentes. De esta manera, puede reinvertir gradualmente y reducir la dependencia de una sola tasa. Las aportaciones periódicas disminuyen el riesgo de entrar todo el capital en un momento desfavorable. La disciplina suele ser más importante que intentar adivinar el nivel máximo de inflación o de tasas.
Antes de invertir, debe consultarse el valor vigente de la UDI en el Sistema de Información Económica de Banxico y calcular escenarios. Por ejemplo, hay que estimar cuánto representa la inversión hoy, qué flujo de intereses puede producir y qué sucedería si fuera necesario vender antes. También conviene comparar costos, custodia y facilidad operativa del intermediario cuando no se utiliza cetesdirecto.
Los UDIBONOS no eliminan todos los riesgos, pero resuelven una necesidad concreta: vincular una parte del ahorro de largo plazo con la inflación mexicana. Usados con un horizonte coherente, dentro de una cartera diversificada y con suficiente liquidez aparte, pueden ayudar a proteger metas futuras. La decisión correcta no nace de perseguir la tasa del día, sino de asignar a cada peso un plazo y una función.
La proporción adecuada dependerá de la edad, otros activos y estabilidad del ingreso. Una persona joven puede combinar protección inflacionaria con activos de crecimiento; alguien cercano a utilizar el dinero quizá necesite reducir duración y volatilidad. Revisar la cartera una vez al año permite ajustar vencimientos sin reaccionar impulsivamente a cada dato mensual de inflación.